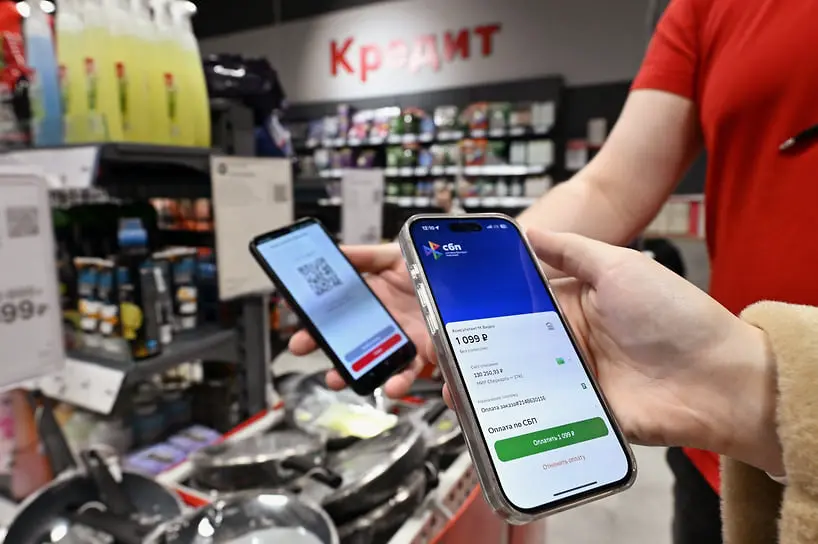
С 1 января 2026 года в России отменена льгота по НДС для услуг эквайринга: теперь на банковскую комиссию начисляется налог по ставке 22%. Фактическая стоимость приёма карточных платежей выросла до 1,22–2,44% от оборота, а банки пересмотрели тарифы на 0,3–0,7 процентного пункта — сильнее, чем за любой из последних пяти лет.
Карты держат позиции, альтернативы прибавляют
По данным Банка России за второй квартал 2026 года, на альтернативные способы оплаты — СБП, QR-коды, биометрию и электронные кошельки маркетплейсов — пришлось 15,1% от общего объёма безналичных платежей граждан. Показатель вырос на 0,2 процентного пункта относительно первого квартала. При этом карты по-прежнему занимают почти 60% всех платёжных операций.
Алексей Борисов, старший менеджер департамента аудиторских и консалтинговых услуг финансовым институтам компании ФБК, обращает внимание на распространённое заблуждение: высокая доля СБП в переводах между физическими лицами не означает такой же картины в рознице. Через СБП во втором квартале прошло 55% p2p-переводов по количеству операций, однако в оплате товаров и услуг QR-коды обеспечили лишь около 5% платежей, а непосредственно на СБП пришлось примерно 3 процентных пункта. Карты сохраняют доминирование с большим отрывом.
Схожую картину рисуют данные банка «Точка»: картами рассчитываются до 90% покупателей. Лидер направления интернет-платежей Андрей Герасимов отмечает, что потребитель постепенно становится менее привязан к единственному платёжному инструменту — 57% готовы переключиться на предложенную продавцом альтернативу, если привычный способ недоступен, ещё 17% попробуют договориться об ином варианте.
Удар по рентабельности: кого затронул НДС на эквайринг
Ярослав Кабаков, директор по стратегии ФГ «Финам», поясняет механику роста расходов: если прежде компания платила за эквайринг 1–2% от оборота, то после введения налога фактическая стоимость увеличилась примерно до 1,22–2,44%. Для предприятий на упрощённой системе налогообложения это прямое увеличение издержек — они лишены права на вычет НДС. Евгений Романов, ведущий аналитик по рейтингам кредитных институтов агентства «Эксперт РА», конкретизирует масштаб: для розницы, общепита, доставки и малого бизнеса с оборотами в десятки миллионов рублей рост расходов выражается в прямых потерях прибыли. При обороте по картам 100 млн рублей в месяц дополнительные издержки могут достигать сотен тысяч рублей.
Мария Масленникова, директор по развитию проектов BAAS банка «Синара», подчёркивает, что повышение тарифов на 0,3–0,7 процентного пункта стало наиболее ощутимым пересмотром условий за последние пять лет. Для бизнеса это означает рост совокупной стоимости приёма платежей.
Компании, имеющие право на вычет входного НДС, оказались в менее уязвимом положении: для них дополнительная нагрузка в значительной мере компенсируется. Финансовый директор интернет-магазина «Ситилинк» Мария Тихомирова уточняет, что налоговые вычеты применяются в стандартном порядке, однако лишь частично перекрывают возросшие расходы. Банки реагировали по-разному: одни выделили НДС отдельной строкой в тарифе, другие изменили итоговую ставку, третьи частично компенсируют стоимость за счёт смежных продуктов. Ряд эквайеров предложил крупным клиентам индивидуальные условия — льготные комиссии в обмен на сохранение объёма карточных транзакций. Дмитрий Туманский, директор департамента продуктов корпоративного бизнеса банка «Санкт-Петербург», считает фиксацию ставок и специальные акции важной мерой поддержки малого бизнеса, где маржинальность зачастую невысока.
СБП как ответ на дорогой эквайринг
Операции через систему быстрых платежей освобождены от НДС, что создаёт заметное ценовое преимущество. Комиссия для бизнеса в СБП составляет 0,4–0,7% либо фиксированные 1 500 рублей для крупных категорий — продуктов питания, транспорта, медицины и связи. Во втором квартале 2026 года через систему прошло 5,1 млрд операций на 29,9 трлн рублей, из которых 1,5 млрд операций на 2,7 трлн рублей — непосредственно оплата товаров и услуг.
Переход на СБП шёл постепенно на протяжении нескольких лет; введение НДС на эквайринг добавило этому процессу дополнительный аргумент. Торговые точки стимулируют покупателей выбирать QR-код: предлагают скидки, бонусы и кешбэк. Закон запрещает устанавливать разную цену товара в зависимости от способа расчёта, однако небольшие поощрения за оплату по QR-коду на практике встречаются. Татьяна Габдулхаева, руководитель группы эквайринга УБРиР, отмечает, что подобные стимулы используют и банки, и сами торговые точки.
Тем не менее последнее слово остаётся за покупателем. Борисов из ФБК указывает на рациональную логику потребителя: карта удобнее — приложил телефон или пластик, — плюс кешбэк и программы лояльности. На крупных чеках разрыв становится ощутимее: Андрей Герасимов из банка «Точка» напоминает, что при переходе с карты на другой инструмент покупатель теряет кешбэк, размер которого прямо пропорционален сумме покупки.
Ограничения СБП и технические барьеры для бизнеса
СБП имеет лимит на операцию в 1 млн рублей, что делает её неудобной для дорогостоящих покупок. На практике банки-эмитенты могут устанавливать дополнительные ограничения на суммы платежей в отдельных сценариях. В «М.Видео» поясняют, что подобные лимиты напрямую влияют на конверсию: покупатель готов к покупке, но выбранный способ оплаты оказывается недоступен. Поэтому крупный ритейл стремится поддерживать несколько платёжных инструментов одновременно. Помимо этого, СБП не поддерживает иностранные карты.
Подключение разных способов оплаты — технически нетривиальная задача. Ярослав Кабаков из ФГ «Финам» указывает, что для каждого инструмента нужны отдельные договоры с банками, кассовая интеграция и соответствующая инфраструктура. Малый бизнес без современных касс и учётных систем сталкивается с этим чаще всего; крупные платформы и маркетплейсы, как правило, располагают собственными платёжными решениями. Онлайн-торговля зависит от платёжных шлюзов: подключение нескольких провайдеров требует интеграции и сертификации по стандарту PCI DSS. Внедрение новых сценариев, включая СБП-подписки, предполагает самостоятельные инвестиции бизнеса в антифрод-системы и информационную безопасность.
Рост инфраструктурных расходов затрагивает и банки: терминалы, программное обеспечение, интеграции с кассами — всё это требует вложений. Екатерина Дюдикова, доцент Финансового университета при правительстве РФ, констатирует, что конкуренция на банковском рынке смещается от тарифа к качеству всей финансовой инфраструктуры, предлагаемой бизнесу.
Как изменится платёжный рынок в ближайшие пять лет
Дюдикова оценивает долю СБП в безналичном розничном обороте в 25–30% как реалистичный среднесрочный ориентир; в отдельных сегментах показатель может достичь 40–50%. Павел Жолобов, младший управляющий директор рейтинговой службы НРА, называет верхней планкой 35–40%, указывая, что дальнейшему росту препятствуют технические ограничения и потребительские привычки.
Дмитрий Туманский из банка «Санкт-Петербург» прогнозирует продолжение цифровизации расчётов и сокращение доли наличных и классического эквайринга в пользу быстрых и менее дорогих решений. Единый QR-код от НСПК упростит приём платежей для торговых точек и снизит их расходы. Доля биометрических платежей будет постепенно расти по мере расширения инфраструктуры. Цифровой рубль, по оценке банка «Точка», потенциально является самым дешёвым для бизнеса способом приёма безналичной оплаты: за пять лет его доля может вырасти примерно до 10%, однако темп будет определяться тем, насколько активно физические лица начнут его использовать — в том числе через зарплатные и социальные выплаты.
Источник: www.kommersant.ru